L'essentiel en 5 points
- Un plan d'apurement n'a de valeur que s'il est écrit, daté et signé : il prouve l'accord, il ne vaut pas titre exécutoire (article 1343-5 du Code civil).
- Le loyer courant se traite avant l'arriéré : l'article 24 V de la loi du 6 juillet 1989 exige que le locataire ait repris son paiement intégral avant l'audience pour obtenir des délais.
- Le juge peut échelonner la dette sur deux ans au titre de l'article 1343-5, et jusqu'à trois ans pour une dette locative au titre de l'article 24 V.
- Un plan signé ne suspend pas le délai de six semaines du commandement de payer : seul le paiement intégral ou le juge l'arrête.
- La Caf demande un plan d'apurement dans les six mois du signalement de l'impayé, faute de quoi elle saisit le FSL (Service-Public, F32037).
Un plan d’apurement n’est pas une lettre de bonnes intentions. C’est un contrat daté, chiffré, avec un calendrier de versements et une sanction en cas de défaut. Bien construit, il évite un commandement de payer et stabilise la relation. Mal construit, il retarde de six mois une procédure qui aurait abouti.
Ce guide est écrit du côté du bailleur et du créancier professionnel. Le point de vue du locataire et les aides mobilisables sont traités dans les aides Caf, MSA et FSL.
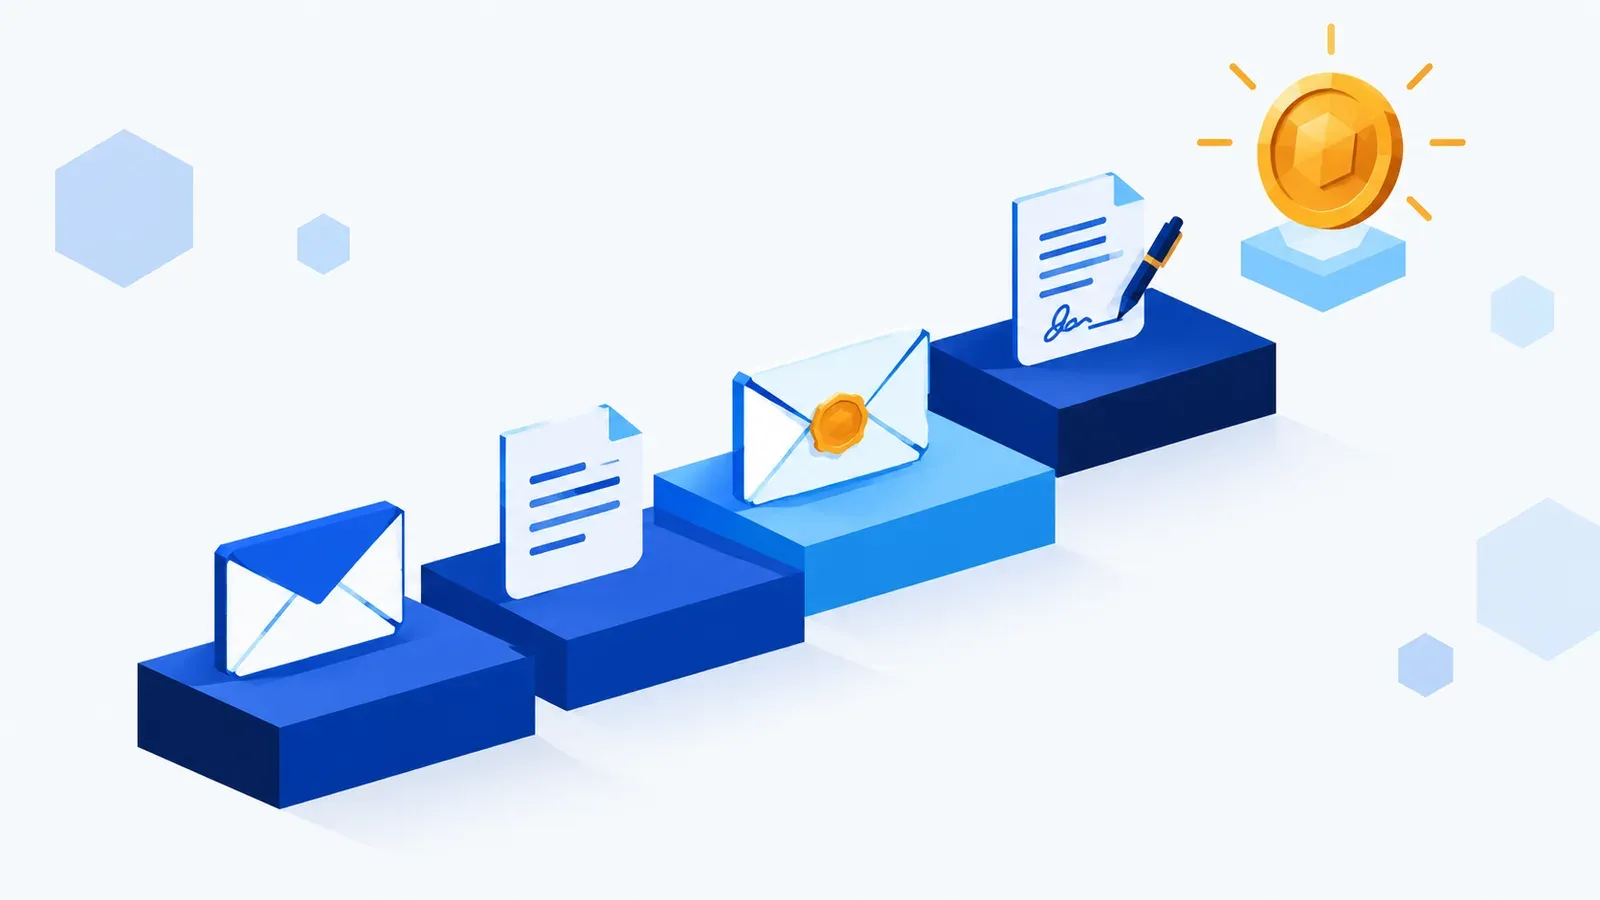
- 1
Le décompte
Échéances, paiements, aides, charges, dépôt.
Jour 0
- 2
La capacité
Ressources, loyer courant, reste à vivre.
Réalisme
- 3
L'échéancier
Montant, jour, durée, mode de paiement.
Chiffres
- 4
Le protocole
Déchéance, garanties, sort de la procédure.
Écrit
- 5
Le suivi
Encaissement, relance, déchéance documentée.
Exécution
Cinq étapes, dont trois se jouent avant la première signature.
Trois conditions, sinon rien
Un plan ne tient que s’il repose sur trois éléments vérifiables : une dette arrêtée à une date certaine, un débiteur capable de payer son loyer courant en plus des mensualités, et un écrit signé par les deux parties.
Le loyer courant passe avant l’arriéré. Un plan qui fait rembourser la dette mais laisse filer le loyer courant augmente le solde chaque mois : le bailleur croit être payé, il s’appauvrit. C’est exactement ce que le juge vérifie, puisque l’article 24 V de la loi du 6 juillet 1989 conditionne les délais de paiement à la reprise du versement intégral du loyer courant avant l’audience.
Ce que le plan n’est pas : un titre exécutoire, puisqu’il faut un jugement ou un acte notarié pour saisir. Il ne suspend pas les effets de la clause résolutoire et ne remplace pas un plan imposé par la commission de surendettement.
Ce que doit contenir un protocole crédible
Un protocole de deux pages suffit, à condition qu’il ne laisse aucune zone grise. Sept éléments font la différence entre un accord exécutable et un accord décoratif.
| Élément | Contenu attendu | Ce que ça protège |
|---|---|---|
| Décompte arrêté | Solde, date d’arrêté, détail des échéances, aides déduites | Conteste le montant, pas l’existence de la dette |
| Calendrier | Nombre de mensualités, montant, jour, moyen de paiement | Rend le défaut identifiable sans discussion |
| Loyer courant | Montant, échéance, mode de paiement, tiers-payant éventuel | Empêche la dette de grossir pendant le plan |
| Clause de déchéance | Solde exigible après mise en demeure et délai de quinze jours | Évite de renégocier à chaque incident |
| Garanties | Caution, Visale, engagement du FSL, garantie bancaire | Donne un recours si le locataire disparaît |
| Sort de la procédure | Suspension des poursuites tant que le plan est respecté | Évite l’audience inutile et le double discours |
| Renonciation conditionnelle | Renonciation du bailleur à la clause résolutoire acquise | Sécurise le locataire et donc le paiement |
La dernière ligne est la plus souvent oubliée. Un bailleur qui a laissé la clause résolutoire s’acquérir puis signe un plan laisse planer une épée de Damoclès : le locataire paie mal, et le bailleur finit par résilier un bail qu’il aurait pu sauver. Écrire que la renonciation tombe en cas de déchéance règle le problème pour les deux.
Chiffrer l’échéancier
La méthode tient en trois opérations. Prendre le solde, retirer ce que le locataire peut verser chaque mois sans sacrifier son loyer courant, puis diviser.
Exemple. Une dette de 4 200 € après déduction d’une aide de 600 €. Le locataire dispose de 250 € par mois. Le plan court sur 17 mois à 247 € : le solde est soldé au dix-huitième versement. Un plan à 150 € sur 28 mois aurait été refusé par le juge, qui n’aurait pas pu le relayer au-delà de trois ans sans sortir du cadre de l’article 24 V.
Trois règles évitent les erreurs de calcul les plus fréquentes.
- Arrondir à l’euro inférieur et solder le reliquat sur la dernière échéance, jamais sur la première.
- Placer l’échéance après la rentrée d’argent habituelle, pas le lendemain du versement de l’aide au logement.
- Vérifier ce que la Caf verse directement au bailleur : une aide en tiers-payant réduit le loyer courant à charge, donc augmente la capacité de remboursement.
Le plan face à la clause résolutoire
C’est le point où les bailleurs se trompent le plus. Un commandement de payer visant la clause résolutoire ouvre un délai de six semaines pendant lequel le locataire peut payer ou demander des délais (article 24 de la loi du 6 juillet 1989). Signer un plan d’apurement pendant ce délai ne l’interrompt pas.
Autrement dit, si le locataire signe à la troisième semaine et règle 250 € par mois, la clause reste acquise à la sixième semaine, sauf paiement intégral. Le bailleur doit alors choisir : renoncer expressément au bénéfice de la résiliation, ou laisser la procédure aller au juge et demander la résiliation avec des délais d’exécution. Le protocole doit trancher, pas laisser le doute.
Le juge, lui, dispose de deux leviers distincts.
| Voie | Fondement | Durée maximale | Effet sur la clause résolutoire |
|---|---|---|---|
| Délais de droit commun | Article 1343-5 du Code civil | 2 ans | Suspend les procédures d’exécution, sans suspendre la résiliation déjà acquise |
| Délais en matière locative | Article 24 V de la loi du 6 juillet 1989 | 3 ans | Le juge peut suspendre les effets de la clause pendant les délais |
| Plan amiable | Accord des parties | Libre | Aucun effet propre : seule une renonciation écrite du bailleur agit |
La condition du second levier est stricte : le locataire doit être en situation de régler sa dette et avoir repris le versement intégral du loyer courant avant l’audience. Un plan amiable bien exécuté pendant trois mois est la meilleure démonstration possible de cette capacité, et c’est là qu’il prend toute sa valeur.
La clause de déchéance
La clause de déchéance du terme est la pièce qui donne au plan sa force. Elle prévoit qu’en cas de défaut, l’intégralité du solde restant devient immédiatement exigible. Sans elle, chaque mensualité manquée est une créance isolée.
Pour être efficace, elle doit réunir trois conditions de forme. D’abord, désigner précisément le délai de mise en demeure, quinze jours étant la référence habituelle. Ensuite, prévoir une notification écrite, par recommandé ou par courriel avec accusé de réception, et non une simple relance téléphonique. Enfin, rester muette sur les conséquences locatives : la déchéance rend la dette exigible, elle ne permet ni de reprendre les clés ni de fermer le logement.
Un point de vigilance : un bailleur qui encaisse un versement partiel après le délai de mise en demeure, sans réserver ses droits, peut être considéré comme ayant renoncé à la déchéance. La relance doit donc préciser que l’acceptation d’un paiement partiel ne vaut pas renonciation.
Caf, FSL, surendettement : articuler, pas empiler
Trois dispositifs peuvent se croiser avec un plan d’apurement, et ils n’obéissent pas aux mêmes règles.
La Caf d’abord, lorsque le locataire perçoit une aide au logement. Le bailleur doit signaler l’impayé dans les deux mois, sous peine d’une amende de 8 010 €. La Caf demande alors un plan d’apurement, à mettre en place dans un délai maximal de six mois, ramené à deux mois si le bailleur a refusé le tiers-payant. L’aide est maintenue si le plan est respecté et accepté, et si le locataire a repris le loyer courant. Si le bailleur ne produit rien, la Caf saisit le FSL, qui dispose de trois mois ; à défaut, la Caf met le locataire en demeure de verser le 1/36e de sa dette chaque mois pendant trois ans (Service-Public, F32037).
Le FSL ensuite. Son aide peut prendre la forme d’une subvention ou d’un prêt et couvrir une dette de loyer au titre du maintien dans le logement. Chaque département fixe ses plafonds, ses conditions de ressources et ses pièces. Certains conditionnent le versement au respect du plan pendant plusieurs mois, ce qui change la négociation : le plan n’est plus seulement un accord privé, il devient la condition d’une aide publique.
Le surendettement enfin. La recevabilité d’un dossier suspend les procédures d’exécution portant sur les dettes non alimentaires (article L722-2 du Code de la consommation). Un plan signé avant le dépôt ne lie pas la commission, qui peut imposer un rééchelonnement sur sept ans ou une suspension de paiement. Le détail figure dans locataire insolvable et surendettement.
Conséquence : un plan signé sans vérifier si le locataire a déposé un dossier de surendettement peut être vidé de son effet.
Le protocole, prêt à signer
Le modèle ci-dessous reprend les sept éléments du tableau. Il se signe en deux exemplaires et se joint au dossier du bail, avec le décompte et les justificatifs de paiement. Il ne remplace pas une décision de justice : si une audience est fixée, il faut le produire avec les preuves de son exécution.
Modèle : protocole d'apurement d'un arriéré de loyer
À adapter aux chiffres réels, à signer en deux exemplaires et à compléter par le décompte détaillé en annexe.
Entre les soussignés :
[NOM OU DÉNOMINATION DU BAILLEUR], [adresse], ci-après le bailleur,
et [NOM ET PRÉNOM DU LOCATAIRE], demeurant [adresse du logement], ci-après le locataire.
Il a été convenu ce qui suit.
Article 1 - Dette arrêtée La dette locative du locataire est arrêtée à la somme de [MONTANT] € au [DATE], correspondant aux loyers et charges impayés de la période du [DATE] au [DATE], après déduction des paiements reçus, des aides versées directement au bailleur et du dépôt de garantie. Le décompte détaillé est annexé au présent protocole.
Article 2 - Loyer courant Le locataire reprend le paiement intégral du loyer et des charges courants, soit [MONTANT] € par mois, à compter du [DATE], par [MOYEN DE PAIEMENT]. Le défaut de paiement du loyer courant constitue un manquement au présent protocole.
Article 3 - Échéancier La dette est remboursée en [NOMBRE] mensualités de [MONTANT] € chacune, payables le [JOUR] de chaque mois, à compter du [DATE], par [MOYEN DE PAIEMENT]. La dernière mensualité est ajustée pour solder le solde. Un tableau d’amortissement est annexé.
Article 4 - Affectation des paiements Les versements s’imputent d’abord sur le loyer courant, puis sur la dette, dans l’ordre des échéances les plus anciennes.
Article 5 - Déchéance du terme À défaut de paiement d’une mensualité ou du loyer courant, et après une mise en demeure adressée par lettre recommandée ou par courriel avec accusé de réception, restée sans effet pendant quinze jours, le solde restant dû deviendra immédiatement exigible. L’acceptation d’un paiement partiel après ce délai ne vaut pas renonciation à la présente clause.
Article 6 - Procédure en cours Le bailleur suspend toute poursuite pendant l’exécution du présent protocole. En cas de déchéance, il recouvre la plénitude de ses droits et pourra reprendre la procédure à ses frais avancés.
Article 7 - Clause résolutoire Le bailleur renonce à se prévaloir de la clause résolutoire acquise à la date du [DATE], tant que le présent protocole est exécuté. Cette renonciation devient caduque en cas de déchéance du terme.
Article 8 - Garanties [Le cas échéant : engagement de la caution, garantie Visale, aide du FSL, versement initial de [MONTANT] €.]
Article 9 - Modification Toute adaptation du calendrier fait l’objet d’un avenant écrit signé par les deux parties. Une difficulté nouvelle est signalée avant l’échéance concernée.
Fait en deux exemplaires originaux, à [VILLE], le [DATE].
Le bailleur : [signature] Le locataire : [signature]
Le protocole se complète utilement par les garanties décrites dans Visale et l’assurance loyers impayés, qui peuvent couvrir les impayés postérieurs à la signature.
Les erreurs qui coûtent cher
| Erreur | Conséquence |
|---|---|
| Signer un plan sans décompte arrêté | Le locataire conteste le montant, l’accord devient inapplicable |
| Calculer les mensualités sur les revenus déclarés, sans vérifier les charges | Abandon au deuxième ou troisième versement |
| Oublier de traiter le loyer courant | La dette augmente pendant le plan, le bailleur perd de l’argent en croyant être payé |
| Aucune clause de déchéance | Chaque impayé repart en procédure isolée |
| Renoncer oralement au commandement de payer | Procédure suspendue sans trace, délai perdu |
| Accepter un paiement partiel après déchéance sans réserve | Renonciation possible à la déchéance |
| Signer sans vérifier l’existence d’un dossier de surendettement | Plan vidé par la suspension des poursuites |
| Reprendre les clés en cas de défaut | Voie de fait, sanctions pénales, procédure compromise |
Quand déléguer ?
Un plan d’apurement se délègue quand il faut reconstituer un décompte sur plusieurs années, quand le locataire est accompagné par un travailleur social ou quand une procédure est déjà engagée. Un avocat est nécessaire dès qu’une assignation est envisagée. Pour le recouvrement, un cabinet partenaire peut reconstituer le décompte, négocier le calendrier, rédiger le protocole et suivre les versements, ses honoraires étant prélevés sur les sommes récupérées, sans avance de frais pour son accompagnement, les frais de commissaire de justice restant à prévoir.
Pour situer ce coût avant de décider, voir combien coûte le recouvrement d’une créance. Si le dossier bascule vers l’expulsion, la séquence complète est décrite dans la procédure d’expulsion, étape par étape.
Vous pouvez aussi faire étudier votre dossier.
Références Sources officielles
-
Code civil, article 1343-5 (report ou échelonnement, limite de deux ans, garanties, suspension des poursuites) , deux ans, actes propres à garantir le paiement, majorations d'intérêts suspendues
-
Loi n° 89-462 du 6 juillet 1989, article 24 (clause résolutoire, délais de paiement, CCAPEX, préfet) , trois ans pour une dette locative, reprise du loyer courant avant l'audience
-
Service-Public F32037, maintien de l'aide au logement en cas de loyers impayés , signalement sous deux mois, amende de 8 010 €, plan sous six mois, 1/36e sur trois ans
-
Service-Public F1334, aide du Fonds de solidarité pour le logement , subvention ou prêt, critères fixés par chaque département, demande via une assistante sociale
-
Service-Public F31272, loyers impayés et expulsion du locataire , conciliation obligatoire sous 5 000 €, délais du juge, diagnostic social et financier
-
ANIL, demande de délais de paiement , conditions des trois ans, suspension de la clause résolutoire
-
ANIL, procédure devant le tribunal des contentieux de la protection , déroulé de l'audience, pièces attendues
-
Service-Public F34642, recevabilité du dossier de surendettement , suspension des saisies à la recevabilité, effets sur les procédures en cours
Textes consultés le 29 octobre 2026. Les liens renvoient aux versions en vigueur ; une réforme postérieure peut modifier les délais et les montants cités.
Questions fréquentes (FAQ)
Le plan d'apurement suspend-il un commandement de payer ?
Non. Le délai de six semaines court à compter de la signification du commandement, et un accord amiable ne l'interrompt pas (article 24 de la loi du 6 juillet 1989). Seul le paiement intégral de la dette, ou une décision du juge accordant des délais et suspendant les effets de la clause résolutoire, met fin au décompte. Signer un plan sans le dire au commissaire de justice ni au juge laisse donc la procédure suivre son cours.
Quelle durée maximale pour un plan d'apurement amiable ?
Les parties sont libres de la durée. En pratique, il est prudent de rester dans les plafonds que le juge peut accorder : deux ans au titre de l'article 1343-5 du Code civil, et jusqu'à trois ans pour une dette locative au titre de l'article 24 V de la loi du 6 juillet 1989. Un plan plus long n'est pas nul, mais il ne sera relayé par aucune décision si le locataire cesse de payer, et il expose le bailleur à un abandon de créance de fait.
Faut-il un avocat pour signer un plan d'apurement ?
Non, un protocole d'apurement est un contrat entre le bailleur et le locataire. Un avocat devient utile si une procédure est déjà engagée, si le locataire conteste le décompte ou si l'accord doit être présenté au juge des contentieux de la protection. Faire relire un protocole de quelques pages coûte moins cher qu'une audience perdue sur un décompte erroné.
Que se passe-t-il si une seule mensualité n'est pas payée ?
Tout dépend de la clause de déchéance. Si elle est prévue, le solde restant devient exigible après une mise en demeure restée sans effet pendant le délai convenu, généralement quinze jours. Sans cette clause, le bailleur doit se contenter de relancer ou de saisir le juge pour chaque échéance impayée, ce qui revient à plaider un dossier neuf.
Le FSL peut-il régler la dette à la place du locataire ?
Oui, l'aide du FSL peut prendre la forme d'une subvention ou d'un prêt et couvrir une dette de loyer dans le cadre du maintien dans le logement. Les conditions, les plafonds et les pièces exigées sont fixés par chaque département, et la demande se dépose avec l'aide d'une assistante sociale (Service-Public, F1334). Un refus doit être motivé, ce qui permet de le contester.
Faites étudier votre dossier, sans avance de frais.
Un expert vous rappelle sous 24 h. Rémunération uniquement sur les sommes effectivement récupérées.
Exprimer mon besoinCe guide est informatif et ne remplace pas un conseil juridique adapté à votre situation. Dernière vérification des textes cités : 29 octobre 2026.